

Geçtiğimiz günlerde bulunduğum bir ortamda, arkamdaki masada oturan iki kişinin konuşmasına istemeden kulak misafiri oldum. Konuşanlardan biri bir sitenin yöneticisiydi. Sitelerinde yaptırdıkları bakım, onarım ve çeşitli iyileştirme işlerinden söz ediyordu. Harcamaların zaten yüksek olduğunu, bir de fatura alındığında eklenen KDV nedeniyle maliyetin önemli ölçüde arttığını anlatıyordu.
Ardından şu soruyu sordu:
“Fatura almasak olmaz mı?”
İlk bakışta sıradan bir sohbet içerisinde söylenmiş, masrafları azaltmaya yönelik bir düşünce gibi gelebilir. Oysa bu soru, üzerinde durulması gereken daha büyük bir ekonomik ve toplumsal sorunun kapısını aralıyor.
Çünkü mesele yalnızca bir site yönetiminin daha az para harcamak istemesi değil. Mevcut vergi düzeninin, bazı durumlarda insanları kayıt dışı işlemleri düşünmeye yöneltebilmesi ve bunun ekonomik hayatın başka alanlarına da yansıyabilmesi.
Burada kendimize şu soruyu sormamız gerekiyor:
Vergi politikaları, vatandaşın kanuna uygun hareket etmesini kolaylaştırıyor mu, yoksa bazı durumlarda kanundan uzaklaşmayı ekonomik açıdan cazip hâle mi getiriyor?
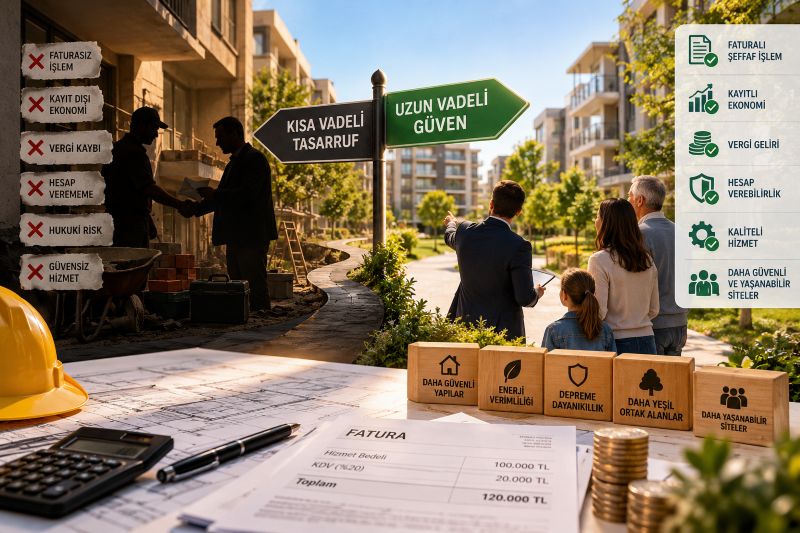
Site Yönetimlerinin KDV Yükü Farklı Değerlendirilmeli mi?
Apartman ve site yönetimleri, ticari işletmelerden farklı bir amaca hizmet eder. Genel olarak kat maliklerinden toplanan aidatlarla ortak giderlerin karşılanmasını, yapıların korunmasını, bakımını ve gerektiğinde geliştirilmesini sağlarlar.
Bu yönetimlerin temel amacı mal veya hizmet satarak kâr elde etmek değildir.
Buna karşılık site yönetimleri de piyasadaki diğer alıcılar gibi satın aldıkları mal ve hizmetlerin ilgili KDV yüküne katlanırlar.
Türkiye’de genel KDV oranı %20’dir. Belirli mal ve hizmetlerde %10 ve %1 oranları uygulanmaktadır. Dolayısıyla bir sitenin bütün harcamalarında mutlaka %20 KDV bulunduğu söylenemez. Ancak genel orana tabi bakım, onarım ve iyileştirme hizmetlerinde bu oran önemli bir maliyet oluşturur.
Burada dikkat çekici bir farklılık bulunuyor.
KDV mükellefi olan ticari işletmeler, mevzuattaki koşullar çerçevesinde alışlarında ödedikleri KDV’yi hesapladıkları KDV’den indirebilirler. Oysa yalnızca ortak giderlerini karşılayan ve KDV’ye tabi ticari faaliyeti bulunmayan tipik bir konut sitesi yönetimi, böyle bir indirim mekanizmasından yararlanamaz.
Bu durumda KDV, kat maliklerinin birlikte karşılamak zorunda olduğu nihai harcamanın parçasına dönüşür.
Örneğin bir sitede 1 milyon TL tutarında, %20 KDV’ye tabi bir yenileme işi yaptırıldığını düşünelim.
- İşin KDV hariç bedeli: 1.000.000 TL
- %20 KDV: 200.000 TL
- Toplam maliyet: 1.200.000 TL
Aynı iş için %1 KDV uygulandığında toplam maliyet 1.010.000 TL olacaktır.
Aradaki fark 190.000 TL’dir.
Bu para, site sakinlerinin ortak bütçesinden çıkacak; başka bir bakımın yapılmasında, güvenlik tedbirlerinin geliştirilmesinde veya ileride oluşabilecek giderlerin karşılanmasında kullanılamayacaktır.
Elbette her vatandaş gibi kat malikleri de vergi ödemekle yükümlüdür. Tartışılması gereken husus verginin varlığı değil, ticari kazanç amacı taşımayan ortak yaşam giderlerinde uygulanacak vergi politikasının nasıl şekillendirilmesi gerektiğidir.
Bir Faturanın Düzenlenmemesi Yalnızca KDV Kaybı mıdır?
Asıl üzerinde durmak istediğim mesele burada başlıyor.
Yüksek vergi yükünden kaçınmak isteyen bir site yönetimi, aldığı hizmet karşılığında fatura istememeyi düşünebilir. Hizmeti sunan işletme de bunu kabul ederek daha düşük bir fiyat önerebilir.
Örneğin 100.000 TL + KDV tutarındaki bir iş, faturayla 120.000 TL’ye mal olurken faturasız olarak 110.000 TL’ye teklif edilebilir.
Site yönetimi 10.000 TL tasarruf ettiğini düşünebilir. Satıcı ise işlemi kayıt dışında tutarak kendisine avantaj sağlamaya çalışabilir.
Ancak burada kaybedilen yalnızca faturada görünmeyen KDV değildir.
Fatura düzenlemeyen işletmenin elde ettiği gelir de muhasebe kayıtlarına yansıtılmıyorsa, bu gelir üzerinden hesaplanması gereken ticari kazanç ve dolayısıyla gelir veya kurumlar vergisi matrahı da gerçeği yansıtmayabilir.
Üstelik kayıt dışı faaliyet bununla sınırlı kalmayabilir.
Satışını kayıtlara geçirmeyen işletme, yaptığı işte kullandığı malzemelerin tedarikini de kayıt dışına yönlendirmeye çalışabilir. İşçilik giderlerini belgesiz karşılayabilir veya kayıt dışı çalışan kullanabilir.
Böylece tek bir faturanın düzenlenmemesi, başka işlemlerin de kayıtlardan uzaklaştırılması için zemin hazırlayabilir.
Elbette bu zincirin her işlemde mutlaka oluştuğu söylenemez. Faturasız bir satışın bütün tedarikçileri otomatik olarak kayıt dışına sürüklediği de ileri sürülemez. Ancak böyle bir davranışın yaygınlaşması, ekonomik faaliyetlerin denetlenebilirliğini azaltan bir risk oluşturur.
Kayıt dışılık yalnızca bir verginin ödenmemesi değil, ekonomik ilişkilerin giderek görünmez hâle gelmesidir.
Bu durum vergisini zamanında ödeyen, personelini sigortalı çalıştıran ve bütün işlemlerini belgeleyen dürüst işletmeler açısından da haksız rekabet doğurur.
Yükümlülüklerini yerine getiren işletme daha yüksek maliyetlerle çalışırken, aynı işi kayıt dışında yapan işletme daha düşük fiyat sunabilmektedir.
Sonunda dürüst işletmelerin cezalandırıldığına ilişkin bir algı oluşması dahi toplumun vergiye gönüllü uyumunu zayıflatabilir.
Faturasız Harcama Site Yöneticisini de Zor Durumda Bırakır
Meseleyi yalnızca devletin vergi geliri açısından değerlendirmek eksik olur.
Site yöneticileri, kendilerine emanet edilen ortak bütçeyi yönetmekle sorumludur. Kat maliklerinin ödediği aidatların nereye harcandığını açıklayabilmeleri gerekir.
Nitekim Kat Mülkiyeti Kanunu’nun 36. maddesi de yöneticinin giderleri kaydetmesini ve ilgili belgeleri saklamasını zorunlu kılmaktadır.
Faturasız yaptırılan bir işte ise farklı problemler ortaya çıkabilir.
Yapılan harcamanın gerçek bedeli nasıl ispatlanacaktır? İş eksik veya hatalı yapılırsa yüklenicinin sorumluluğu nasıl takip edilecektir? Yönetim değiştiğinde yeni yönetici geçmiş harcamaları nasıl denetleyecektir?
Banka dekontları, sözleşmeler ve diğer belgeler belirli ölçüde kanıt sağlayabilse de bunlar, düzenlenmesi zorunlu olan faturanın yerine otomatik olarak geçmez.
İyi niyetle daha düşük maliyet sağlamaya çalışan bir yönetici, zamanla kendisini açıklamakta güçlük çekeceği işlemlerin içerisinde bulabilir.
Dahası, gerçek harcamaların belgelendirilememesi, kötü niyetli yöneticilerin usulsüz işlemlerini gizleyebileceği bir ortam da oluşturabilir.
Burada asıl korunması gereken yalnızca devletin vergi alacağı değil, ortak paranın şeffaf ve hesap verilebilir biçimde yönetilmesidir.
Devlet KDV’den Vazgeçerse Gerçekten Daha Fazla Vergi Toplayabilir mi?
Bu düşünce ilk bakışta oldukça mantıklı görünüyor.
Devlet KDV oranını düşürürse insanlar fatura almaktan kaçınmayabilir. Böylece bugün kayıt dışı kalan işlemler kayıt altına girer; satıcının kazancı görünür hâle gelir ve diğer vergi yükümlülüklerinin doğru hesaplanması kolaylaşır.
Fakat ekonomik değerlendirmeyi yalnızca bu mantıkla sınırlamamak gerekiyor.
Varsayımsal bir örnek üzerinden ilerleyelim.
Her biri 100.000 TL olan 100 hizmet işleminin bulunduğu bir piyasayı düşünelim.
Bu işlemlerin yalnızca 50’sinin faturalandırıldığını ve genel KDV oranının %20 olduğunu kabul edelim.
Bu durumda kayıtlı 50 işlem üzerinden toplam 1 milyon TL brüt KDV hesaplanacaktır.
Şimdi KDV’nin %1’e düşürüldüğünü ve bu sayede 100 işlemin tamamının faturalandırıldığını varsayalım.
Bu defa hesaplanan toplam brüt KDV yalnızca 100.000 TL olacaktır.
Yani bütün işlemlerin kayıt altına alınması, tek başına KDV gelirindeki azalmayı karşılamamaktadır.
Bu basitleştirilmiş örnek yalnızca satışlar üzerinden hesaplanan KDV’yi göstermektedir. Alış KDV’si indirimleri, iadeler ve diğer vergiler hesaba katılmamıştır.
Ancak önemli bir noktayı ortaya koymaktadır:
KDV oranının düşürülmesiyle kayıtlı işlem sayısının artması, devletin toplam vergi gelirinin mutlaka artacağı anlamına gelmez.
Peki görünmeyen diğer vergiler?
Asıl araştırılması gereken alan budur.
Kayıt dışı satışların kayıt altına girmesi, satıcının gerçek hasılatının belirlenmesine yardımcı olur. İşletmenin alış ve gider kayıtlarıyla birlikte değerlendirildiğinde, vergilendirilebilir kazancının daha doğru hesaplanmasını sağlayabilir.
Tedarik zincirindeki işlemlerin görünür hâle gelmesi ve kayıt dışı istihdamın azalması da kamu gelirlerine olumlu katkıda bulunabilir.
Fakat bu katkıların ne kadar olacağını somut veriler olmadan söyleyemeyiz.
Bir başka ifadeyle devletin vazgeçeceği KDV ile kayıtlı ekonominin genişlemesinden elde edeceği gelirler birlikte değerlendirilmelidir.
Bu nedenle önerilecek düzenleme yalnızca sosyal gerekçelere değil, ölçülebilir ekonomik sonuçlara dayanmalıdır.
Türkiye Kayıt Dışılıkla Mücadele Ediyor; Peki Teşvik Boyutu Yeterli mi?
Türkiye’de kayıt dışı ekonomiyle mücadele uzun süredir kamu politikalarının önemli başlıklarından biri.
Hazine ve Maliye Bakanlığının 2023–2025 Kayıt Dışı Ekonomiyle Mücadele Eylem Planı, kayıt dışılığın yalnızca vergi kaybına değil; haksız rekabete, gelir dağılımındaki bozulmaya ve ekonomik verilerin güvenilirliğinin azalmasına da neden olduğunu ortaya koyuyor.
Vergi Denetim Kurulu Başkanlığının 18 Ekim 2026 tarihinde yayımladığı açıklamaya göre, 2026 yılının ilk dokuz ayında yürütülen denetim ve gözetim faaliyetlerinde yaklaşık 636,9 milyar TL tutarında matrah farkı ve azaltılan zarar tespit edildi.
Bu büyüklük, kayıt dışılık ve vergi uyumsuzluğuyla mücadelenin önemini gösteriyor. Ancak söz konusu tutar doğrudan tahsil edilmiş vergi anlamına gelmiyor. Ayrıca site yönetimlerine özgü bir kayıt dışılık oranı da vermiyor.
Denetimlerin artırılması, elektronik faturalar ve dijital analiz sistemleri önemli araçlardır.
Ancak şu sorunun da sorulması gerektiğine inanıyorum:
Devlet kayıt dışı işlemleri yakalamaya çalışırken, vatandaşın kayıtlı işlem yapmasını daha avantajlı hâle getirecek mekanizmaları yeterince geliştiriyor mu?
Çünkü denetim, hukuka aykırı davranışın tespit edilmesini sağlar. Teşvik ise bazı durumlarda bu davranışın hiç ortaya çıkmamasına katkıda bulunabilir.
Birbirinin alternatifi değil, tamamlayıcısı olan iki yaklaşımdan söz ediyoruz.
Çözüm Yalnızca KDV’yi %1’e Düşürmek mi?
Site yönetimlerinin ortak kullanım alanlarına yönelik belirli harcamalarında %1 KDV uygulanması, üzerinde çalışılabilecek seçeneklerden biridir.
Mevcut KDV Kanunu’nun 28. maddesi, belirli sınırlar içinde farklı mal ve hizmetler için indirimli oran belirlenmesine olanak tanımaktadır.
Ancak burada dikkat edilmesi gereken bazı hususlar bulunuyor.
Her site harcamasının aynı kapsamda değerlendirilmesi doğru olmayabilir. Örneğin deprem güvenliğini artıran bir güçlendirme işlemiyle tamamen estetik amaçlı bir süsleme harcaması aynı toplumsal önceliğe sahip değildir.
Ayrıca düşük orandan yalnızca gerçekten ortak alanlar için alınan mal ve hizmetlerin yararlanması gerekir. Aksi hâlde bireysel ihtiyaçların site adına satın alınarak vergi avantajından yararlanılması gibi suistimaller ortaya çıkabilir.
Bir diğer mesele de tedarikçinin KDV yapısıdır.
Malzemeleri yüksek KDV oranıyla alan, ancak yaptığı işi düşük KDV oranıyla faturalandıran işletmelerde indirilemeyen KDV birikimi oluşabilir. Mevzuatta indirimli oranlı işlemler için belirli koşullarda iade düzenlemeleri bulunsa da bunun finansman ve uygulama boyutu dikkate alınmalıdır.
Bu nedenle çözümün yalnızca KDV oranının düşürülmesiyle sınırlı kalmaması gerektiğini düşünüyorum.
Birinci Öneri: Ortak Yaşam Alanlarına Özel İndirimli KDV
İlk seçenek, ticari kazanç amacı taşımayan konut sitelerinin belirli ortak alan harcamalarına %1 veya %10 gibi indirimli bir oran uygulanmasıdır.
Öncelik verilebilecek alanlar şunlardır:
- Deprem güvenliği ve yapı güçlendirme çalışmaları.
- Çatı, cephe ve su yalıtımı gibi binanın korunmasına yönelik işlemler.
- Asansör yenileme ve zorunlu güvenlik sistemleri.
- Yangın önleme ve müdahale altyapısı.
- Enerji verimliliği ve su tasarrufu yatırımları.
- Engelli erişimine yönelik düzenlemeler.
- Ortak altyapının yenilenmesi ve güvenliğinin sağlanması.
Böyle bir yaklaşım, vergi avantajını yalnızca harcamayı ucuzlatmak için değil, toplum açısından yararlı yatırımları teşvik etmek amacıyla kullanabilir.
Üstelik bazı yatırımlar ileride oluşacak daha büyük ekonomik kayıpların önüne geçebilir.
Ancak vergi avantajının gerçekten nihai alıcıya yansıması da denetlenmelidir. Vergi oranı düşerken hizmetin vergisiz bedelinin yükselmesi, beklenen tasarrufu azaltabilir.
İkinci Öneri: Fatura Alana Vergi Desteği
Bence üzerinde daha fazla durulması gereken alternatif budur.
Devlet, satıcının düzenlediği faturadaki KDV oranını değiştirmek yerine, belirli şartları karşılayan site yönetimlerine faturalı harcamaları üzerinden destek sağlayabilir.
Sistem şöyle kurgulanabilir:
Site yönetimi, ortak alanlarda yapılacak bir iyileştirme için yetkili organın kararını alır. Hizmet veya mal satın alınır, fatura düzenlenir ve ödeme siteye ait banka hesabından gerçekleştirilir.
İşin gerçekten yapıldığı doğrulandıktan sonra, ödenen KDV’nin belirli bir bölümü kamu desteği olarak site hesabına aktarılır.
Örneğin 100.000 TL + 20.000 TL KDV tutarında bir harcamanın, KDV tutarının %75’i oranında desteklendiğini düşünelim.
Bu durumda:
- Faturanın toplamı: 120.000 TL
- Devlet tarafından sağlanan destek: 15.000 TL
- Sitenin destek sonrasındaki net maliyeti: 105.000 TL
Burada satıcı, işlemini normal şekilde faturalandırmaya devam eder. Satışını muhasebe kayıtlarına geçirir ve ilgili vergi yükümlülüklerini yerine getirmek zorundadır.
Site yönetimi ise fatura almanın somut bir ekonomik avantajını elde eder.
Elbette böyle bir uygulama bugünkü sistemde kendiliğinden mevcut değildir. Yasal dayanağı oluşturulmalı, bütçesi belirlenmeli ve denetim mekanizması kurulmalıdır.
Üstelik destek yalnızca faturanın varlığına bağlanmamalıdır. Gerçekten yapılmamış işler için fatura düzenlenmesi, bedellerin şişirilmesi veya aynı harcama üzerinden birden fazla destek alınması engellenmelidir.
Bunun için e-Fatura veya uygun elektronik belge doğrulaması, banka ödeme kaydı, işin tamamlandığına ilişkin kontrol ve yıllık destek sınırları birlikte uygulanabilir.
Üçüncü Öneri: Her Harcama Değil, Kamu Yararı Taşıyan Yatırım Desteklensin
Bütün site harcamalarına vergi avantajı sağlamak kamu bütçesi açısından sürdürülebilir olmayabilir.
Bu nedenle farklı bir seçenek de harcamaları sağladıkları faydaya göre sınıflandırmaktır.
Örneğin enerji tasarrufu sağlayan bir yalıtım yatırımı, yalnızca site sakinlerinin giderlerini azaltmaz. Ülkenin enerji tüketimini de düşürebilir.
Deprem güçlendirmesi ve yangın güvenliği yatırımları ise can ve mal güvenliği bakımından önem taşır.
Engelli erişimine yönelik düzenlemeler, ortak yaşamın daha kapsayıcı hâle gelmesini sağlar.
Bu tür harcamalara sağlanacak destek, yalnızca vergi kolaylığı olarak değil, önleyici kamu politikası olarak da değerlendirilebilir.
Diğer taraftan rutin bakım ve onarımlar tamamen kapsam dışında bırakılmak zorunda değildir. Zorunlu bakım ile tercihli yenilemeler için farklı destek oranları belirlenebilir.
Böylece kamu kaynakları sınırsız bir vergi avantajı oluşturmak yerine öncelikli ihtiyaçlara yönlendirilmiş olur.
Site Sakinleriyle Müstakil Konut Sahipleri Arasında Adalet Nasıl Sağlanacak?
Önerilecek düzenlemenin gözden kaçırılmaması gereken başka bir yönü daha bulunuyor.
Bir apartmanın çatısının onarılmasıyla müstakil bir evin çatısının onarılması temelde benzer ihtiyaçlara dayanır.
Aynı hizmeti satın alan kişilerden yalnızca site yönetimi aracılığıyla hareket edenlerin vergi avantajı elde etmesi, eşitlik açısından tartışma yaratabilir.
Bu nedenle uzun vadede düzenlemenin yalnızca site yönetimlerinin tüzel veya idari yapısına değil, yapılan işin niteliğine dayanması daha doğru olabilir.
Örneğin zorunlu yapı güvenliği, enerji verimliliği ve erişilebilirlik yatırımları için konut sahiplerine de belirli sınırlar içerisinde destek sunulması değerlendirilebilir.
Site yönetimleri ise ortak bütçe, toplu alım ve denetlenebilir karar süreçleri nedeniyle böyle bir modelin ilk uygulama alanı olabilir.
Bir Pilot Uygulamayla Gerçek Sonuçlar Ölçülebilir
Bütün bu önerileri ülke genelinde uygulamaya koymadan önce bir pilot program hazırlanabilir.
Farklı gelir düzeylerine, bina yaşlarına ve konut sayılarına sahip siteler seçilerek belirli süre boyunca faturalı ortak alan yatırımları desteklenebilir.
Elde edilen sonuçlar benzer özelliklere sahip, destekten yararlanmayan sitelerle karşılaştırılabilir.
Bu çalışmada yalnızca düzenlenen fatura sayısına bakmak yeterli olmayacaktır.
Faturalandırılan işlemlerin tutarı, satıcıların beyan edilen hasılatlarındaki değişim, kamu desteğinin toplam maliyeti, kat maliklerinin sağladığı gerçek tasarruf ve kayıt dışılıktaki olası azalma birlikte incelenmelidir.
Ayrıca destekten yararlanan işlemlerin ne kadarının zaten faturalı olarak yapılacağı da araştırılmalıdır. Çünkü devletin önceden de kayıtlı olan işlemleri desteklemesi ile gerçekten kayıt dışından kayıtlı ekonomiye geçen faaliyetleri teşvik etmesi aynı ekonomik sonucu doğurmaz.
Bu ölçümler tamamlandığında düzenlemenin kamu maliyesi üzerindeki gerçek etkisi daha sağlıklı değerlendirilebilir.
Vergiye Uyum Yalnızca Ceza Korkusuyla Sağlanmamalı
Vergi, devletin kamu hizmetlerini yerine getirebilmesi için gerekli ve meşru bir yükümlülüktür.
Ancak sağlıklı bir vergi sisteminin başarısı yalnızca ne kadar vergi toplandığıyla ölçülmemelidir.
Verginin adil algılanması, vatandaşın yükümlülüklerini yerine getirebilmesi, dürüst işletmelerin korunması ve ekonomik faaliyetlerin şeffaf biçimde yürütülmesi de bu başarının parçalarıdır.
Burada yanlış anlaşılmasını istemediğim bir nokta var.
Yüksek KDV, faturasız işlem yapmayı haklı kılmaz. Bir vatandaşın veya yöneticinin maliyeti düşürmek istemesi, hukuka aykırı davranmasının gerekçesi olamaz.
Bununla birlikte kamu yönetiminin görevi, yalnızca kuralları koymak ve ihlalleri cezalandırmak da değildir. Kurallara uymayı kolaylaştıran ve teşvik eden ekonomik ortamı oluşturmak da iyi yönetimin gereğidir.
Bazen vatandaşın kazancı ile devletin kazancı birbirinin karşıtı gibi değerlendirilir.
Oysa doğru tasarlanmış bir teşvik sisteminde vatandaşın daha düşük maliyetle hizmet alması, işletmenin kayıtlı çalışması ve devletin daha geniş bir ekonomik faaliyeti denetleyebilmesi aynı anda mümkün olabilir.
Bunun gerçekleşip gerçekleşmeyeceğini ise iyi niyetli varsayımlarla değil, ekonomik verilerle ölçmek gerekir.
Başlangıçta kulak misafiri olduğum o kısa konuşmaya dönecek olursam, bir site yöneticisinin “Fatura almasak olmaz mı?” sorusu elbette yanlış bir arayışa işaret ediyor.
Fakat bu soruya yalnızca “Fatura almak zorundasınız” cevabını vermek, meselenin ekonomik nedenlerini tartışmak için yeterli değil.
Belki de kamu yönetiminin üzerinde düşünmesi gereken daha kapsamlı bir soru var:
Bir vatandaşın fatura almaktan kaçınarak elde etmeyi düşündüğü avantajı, hukuka uygun hareket ettiğinde elde edebilmesini sağlayacak bir sistem kurulabilir mi?
Ben bunun, araştırılmaya ve uygulanabilir modellerle denenmeye değer bir düşünce olduğunu düşünüyorum.
Çünkü ideal olan, insanların kanundan kaçmanın yollarını araması değil, kanuna uymanın kendileri ve toplum açısından daha doğru ve daha avantajlı olduğunu görmesidir.
Devletin gücü yalnızca vergi toplama ve cezalandırma yetkisinden değil, vatandaşını doğru davranışa yönlendirebilen adil ve güvenilir bir düzen kurabilmesinden de gelir.
Rafet ÇAĞLAR